

La reforma tributaria brasileña que empezó su transición este año resolvió, en apariencia, la pregunta que más ansiedad genera entre las entidades filantrópicas cuando un país rediseña su sistema de impuestos al consumo: si van a seguir pagando IVA o no. La respuesta que dio el Congreso fue tranquilizadora en el titular e incómoda en […]
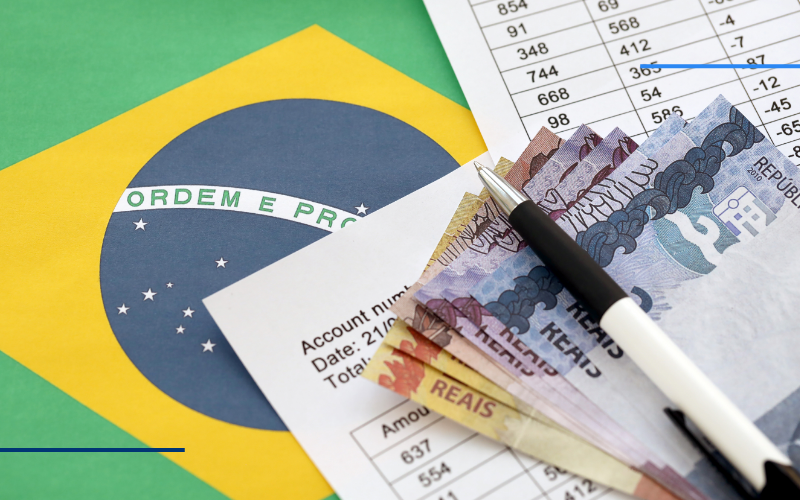
La reforma tributaria brasileña que empezó su transición este año resolvió, en apariencia, la pregunta que más ansiedad genera entre las entidades filantrópicas cuando un país rediseña su sistema de impuestos al consumo: si van a seguir pagando IVA o no. La respuesta que dio el Congreso fue tranquilizadora en el titular e incómoda en la letra menuda. Las instituciones de educación y asistencia social sin fines lucrativos conservan su inmunidad constitucional frente al nuevo Impuesto sobre Bienes y Servicios (IBS) y a la Contribución sobre Bienes y Servicios (CBS), los dos tributos que desde 2026 empiezan a sustituir, en un proceso escalonado que se extiende hasta 2033, al ISS (Impuestos sobre Servicios de Cualquier Naturaleza), el ICMS (Impuesto sobre la Circulación de Mercancías y Servicios), el PIS (Programa de Integración Social) y la Cofins (Contribución para el Financiamiento de la Seguridad Social). Pero esa misma ley les niega, de forma
expresa, el derecho a acreditar el impuesto que pagan cuando compran bienes y servicios. El resultado no es una carga nueva y visible, del tipo que se discute en asamblea y se reclama ante un tribunal. Es un costo que se queda incrustado en cada factura de insumos médicos, de energía o de tecnología, sin que nadie lo devuelva.
Click aquí para leer la nota completa.
Por: Daniel Sarmiento P.
Presidente OSFL LATAM
Octubre 2026

Oct 2, 2026
Las entidades sin fines de lucro —ONG, fundaciones, asociaciones y otras organizaciones de interés social— cumplen funciones relevantes en educación, salud, asistencia social, ambiente, cooperación y desarrollo. Sin embargo, durante muchos años su información financiera se ha preparado con marcos concebidos principalmente para empresas con fines de lucro, bases especiales diseñadas por organismos patrocinadores o […]
Sep 8, 2026
Análisis de la Sección A3 de la NIC-ESFL Introducción Cuando pensamos en la rendición de cuentas de una organización, es común imaginar únicamente números: ingresos, gastos, activos, pasivos. Sin embargo, los números por sí solos rara vez cuentan toda la historia, especialmente cuando se trata de una entidad sin fines de lucro (ESFL), cuyo propósito […]
Sep 8, 2026
La versión latinoamericana del primer estándar contable internacional para OSFL ya circula bajo el nombre NIC-ESFL. El mosaico regulatorio regional — con países que ya tienen normas domésticas y otros sin marco dedicado — define ahora el ritmo real de su adopción. Click aquí para leer el artículo completo. Por: Daniel Sarmiento Pavas Presidente OSFL […]
